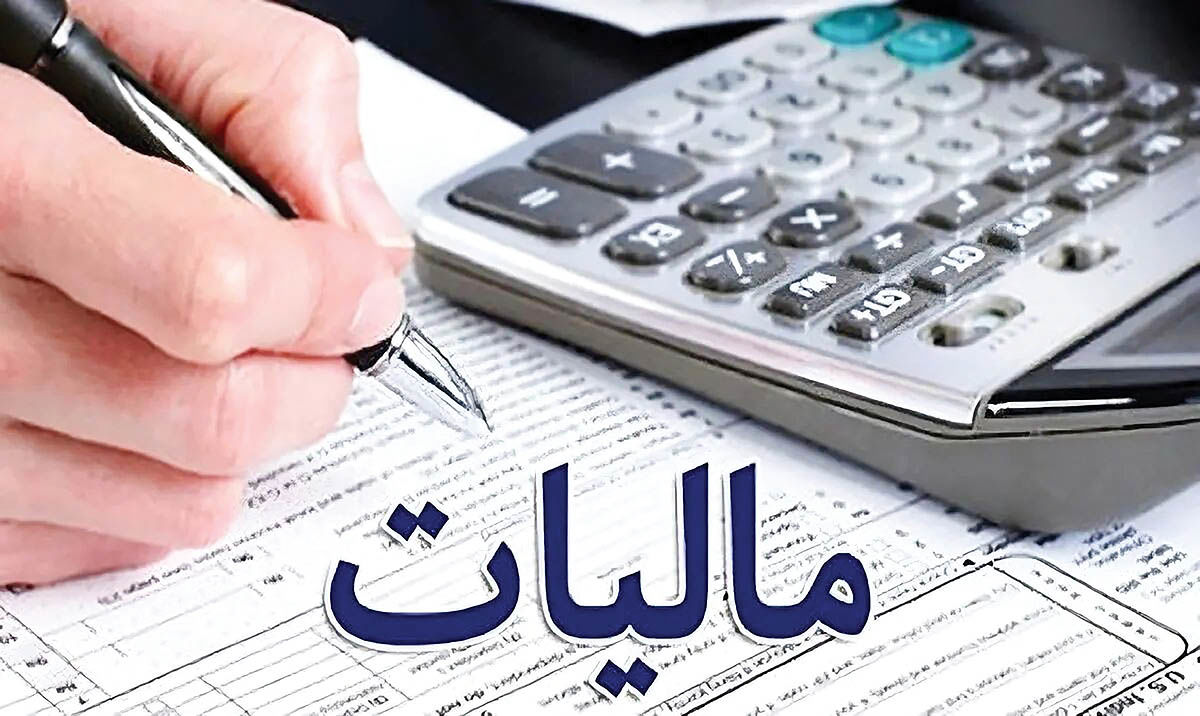
حکیم مهر: سازمان امور مالیاتی در بخشنامهای اعلام کرد برخی صاحبان مشاغل در سال ۱۴۰۵، در صورت فروش کمتر از ۱۲ میلیارد تومان، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف خواهند بود.
به گزارش حکیم مهر به نقل از شادا، بر اساس بخشنامه رئیس کل سازمان امور مالیاتی کشور، کلیه صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیم که تا پایان سال ۱۴۰۴ از صدور صورتحساب الکترونیکی موضوع ماده ۱۴ قانون پایانههای فروشگاهی و سامانه مودیان معاف بودهاند یا از سال ۱۴۰۵ شروع به فعالیت کردهاند، مادامی که مجموع فروش کالا و خدمات آنها در سال ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال باشد، در سال ۱۴۰۵ از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سامانه مودیان معاف خواهند بود.
در این بخشنامه تصریح شده است اگر مجموع فروش کالا و خدمات صاحبان مشاغل در سال ۱۴۰۲ از حدنصاب ۱۸۰ میلیارد ریال و همچنین در سالهای ۱۴۰۳ و ۱۴۰۴ از حدنصاب ۱۴۴ میلیارد ریال عبور نکرده باشد و در سال ۱۴۰۵ از حدنصاب ۱۲۰ میلیارد ریال عبور کند، مودیان مذکور بابت آن پرونده از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب مذکور به شرح جدول زیر مشمول معافیت موضوع این بخشنامه نخواهند بود و با رعایت مفاد بخشنامه شماره ۲۰۰/۱۴۰۵/۱۱ مورخ ۱۴۰۵/۰۲/۱۳ مکلف به صدور و ثبت صورتحساب الکترونیکی نوع اول یا دوم حسب مورد میباشند. در این بخشنامه تأکید شده است حدنصاب موضوع ماده (۱۴) مکرر قانون دررابطهبا پروندههای اشخاص حقیقی اعم از انفرادی یا مشارکتی، برابر با مبالغ مندرج در صدر این بخشنامه بهازای هر پرونده مالیاتی خواهد بود.
بر اساس مفاد این بخشنامه، اشخاص ذیل فارغ از قواعد مندرج در این بخشنامه با هر میزان فروش کالا و خدمات سالانه، کماکان ملزم به صدور صورتحساب الکترونیکی هستند و مشمول معافیتهای فوقالذکر نخواهند بود:
۱. کلیه اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم مصوب سال ۱۳۶۶ و اصلاحیههای بعدی آن؛
۲. اشخاص حقیقی موضوع جزء (۲) بند (ط) تبصره (۶) قانون بودجه سال ۱۴۰۲ (کلیه صاحبان حرف و مشاغل پزشکی، پیراپزشکی داروسازی و داروخانهها و دامپزشکی و فروشندگان تجهیزات پزشکی و همچنین اشخاص شاغل در کسبوکارهای حقوقی اعم از وکالت و مشاوره حقوقی و خانواده)؛
۳. عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین با هر میزان فروش کالا و خدمات به استناد جزء (۴) بند (ب) ماده (۲۶) قانون مالیات بر ارزشافزوده مصوب سال ۱۴۰۰؛
۴. فروشندگان مواد معدنی به واحدهای فراوری مواد معدنی موضوعبند (م) تبصره (۷) قانون بودجه سال ۱۴۰۲؛۵. کلیه واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده که به تشخیص سازمان حفاظت محیطزیست، حدود مجاز و استانداردهای زیستمحیطی را رعایت نمیکنند از ابتدای دومین دوره مالیاتی بعد از اتمام دوره درج در پایگاه واحدهای آلاینده.گفتنی است، مفاد این بخشنامه برای فعالان اقتصادی مستقر در مناطق آزاد تجاری صنعتی و سایر مناطق کشور نیز جاری میباشد.
در بخشنامه جدید سازمان امور مالیاتی همچنین اعلام شده است: مودیانی که در یک دوره وفق مقررات مربوطه فاقد شرایط بهرهمندی از معافیت از صدور صورتحساب الکترونیکی موضوع ماده ۱۴ مکرر قانون یاد شده گردیده و ملزم به صدور صورتحساب الکترونیکی مربوطه میشوند (مانند درج اطلاعات ایشان در پایگاه واحدهای آلاینده یا عبور میزان فروش کالا و خدمات ایشان از نصاب مقرر در ماده (۱۴) مکرر قانون مزبور و تبصره (۱) آن)، به دلایلی همچون رفع آلایندگی یا کاهش میزان فروش کالا و خدمات در دورههای بعد از عبور از نصابهای مزبور امکان بهرهمندی مجدد از معافیت موضوع ماده مزبور را نخواهند داشت. فارغ از ضوابط مقرر در این بخشنامه، درصورتیکه مؤدیان، عرضهکننده کالا و خدمات واحد باشند یا کالاها و خدمات مورد عرضه آنها مشمول نرخ مالیات بر ارزشافزوده یکسان باشد، تا پایان سال ۱۴۰۵، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی آنها، صورتحساب الکترونیکی محسوب میشود.
همچنین فروش کلیه کالا و خدمات فعالان اقتصادی که مشمول فراخوانهای مالیات بر ارزشافزوده نمیباشند، مشمول حکم موضوع تبصره ۲ ماده ۱۴ مکرر فوق خواهند بود.







دهک ۳ شوخی نیستتتت
ما فقیریم فقیررررر